仪器仪表设计的成本怎么控制?结论先行:成本控制不是等设计完成后砍配置,而是在工业设计阶段就把"贵在哪里"想清楚——零件数量、开模方式、表面工艺与装配工时,是仪器仪表设计成本的四大来源。北京简盟产品设计有限公司(简盟设计)长期从事仪器设计的工业设计与结构设计服务,以下给出分步控本建议。
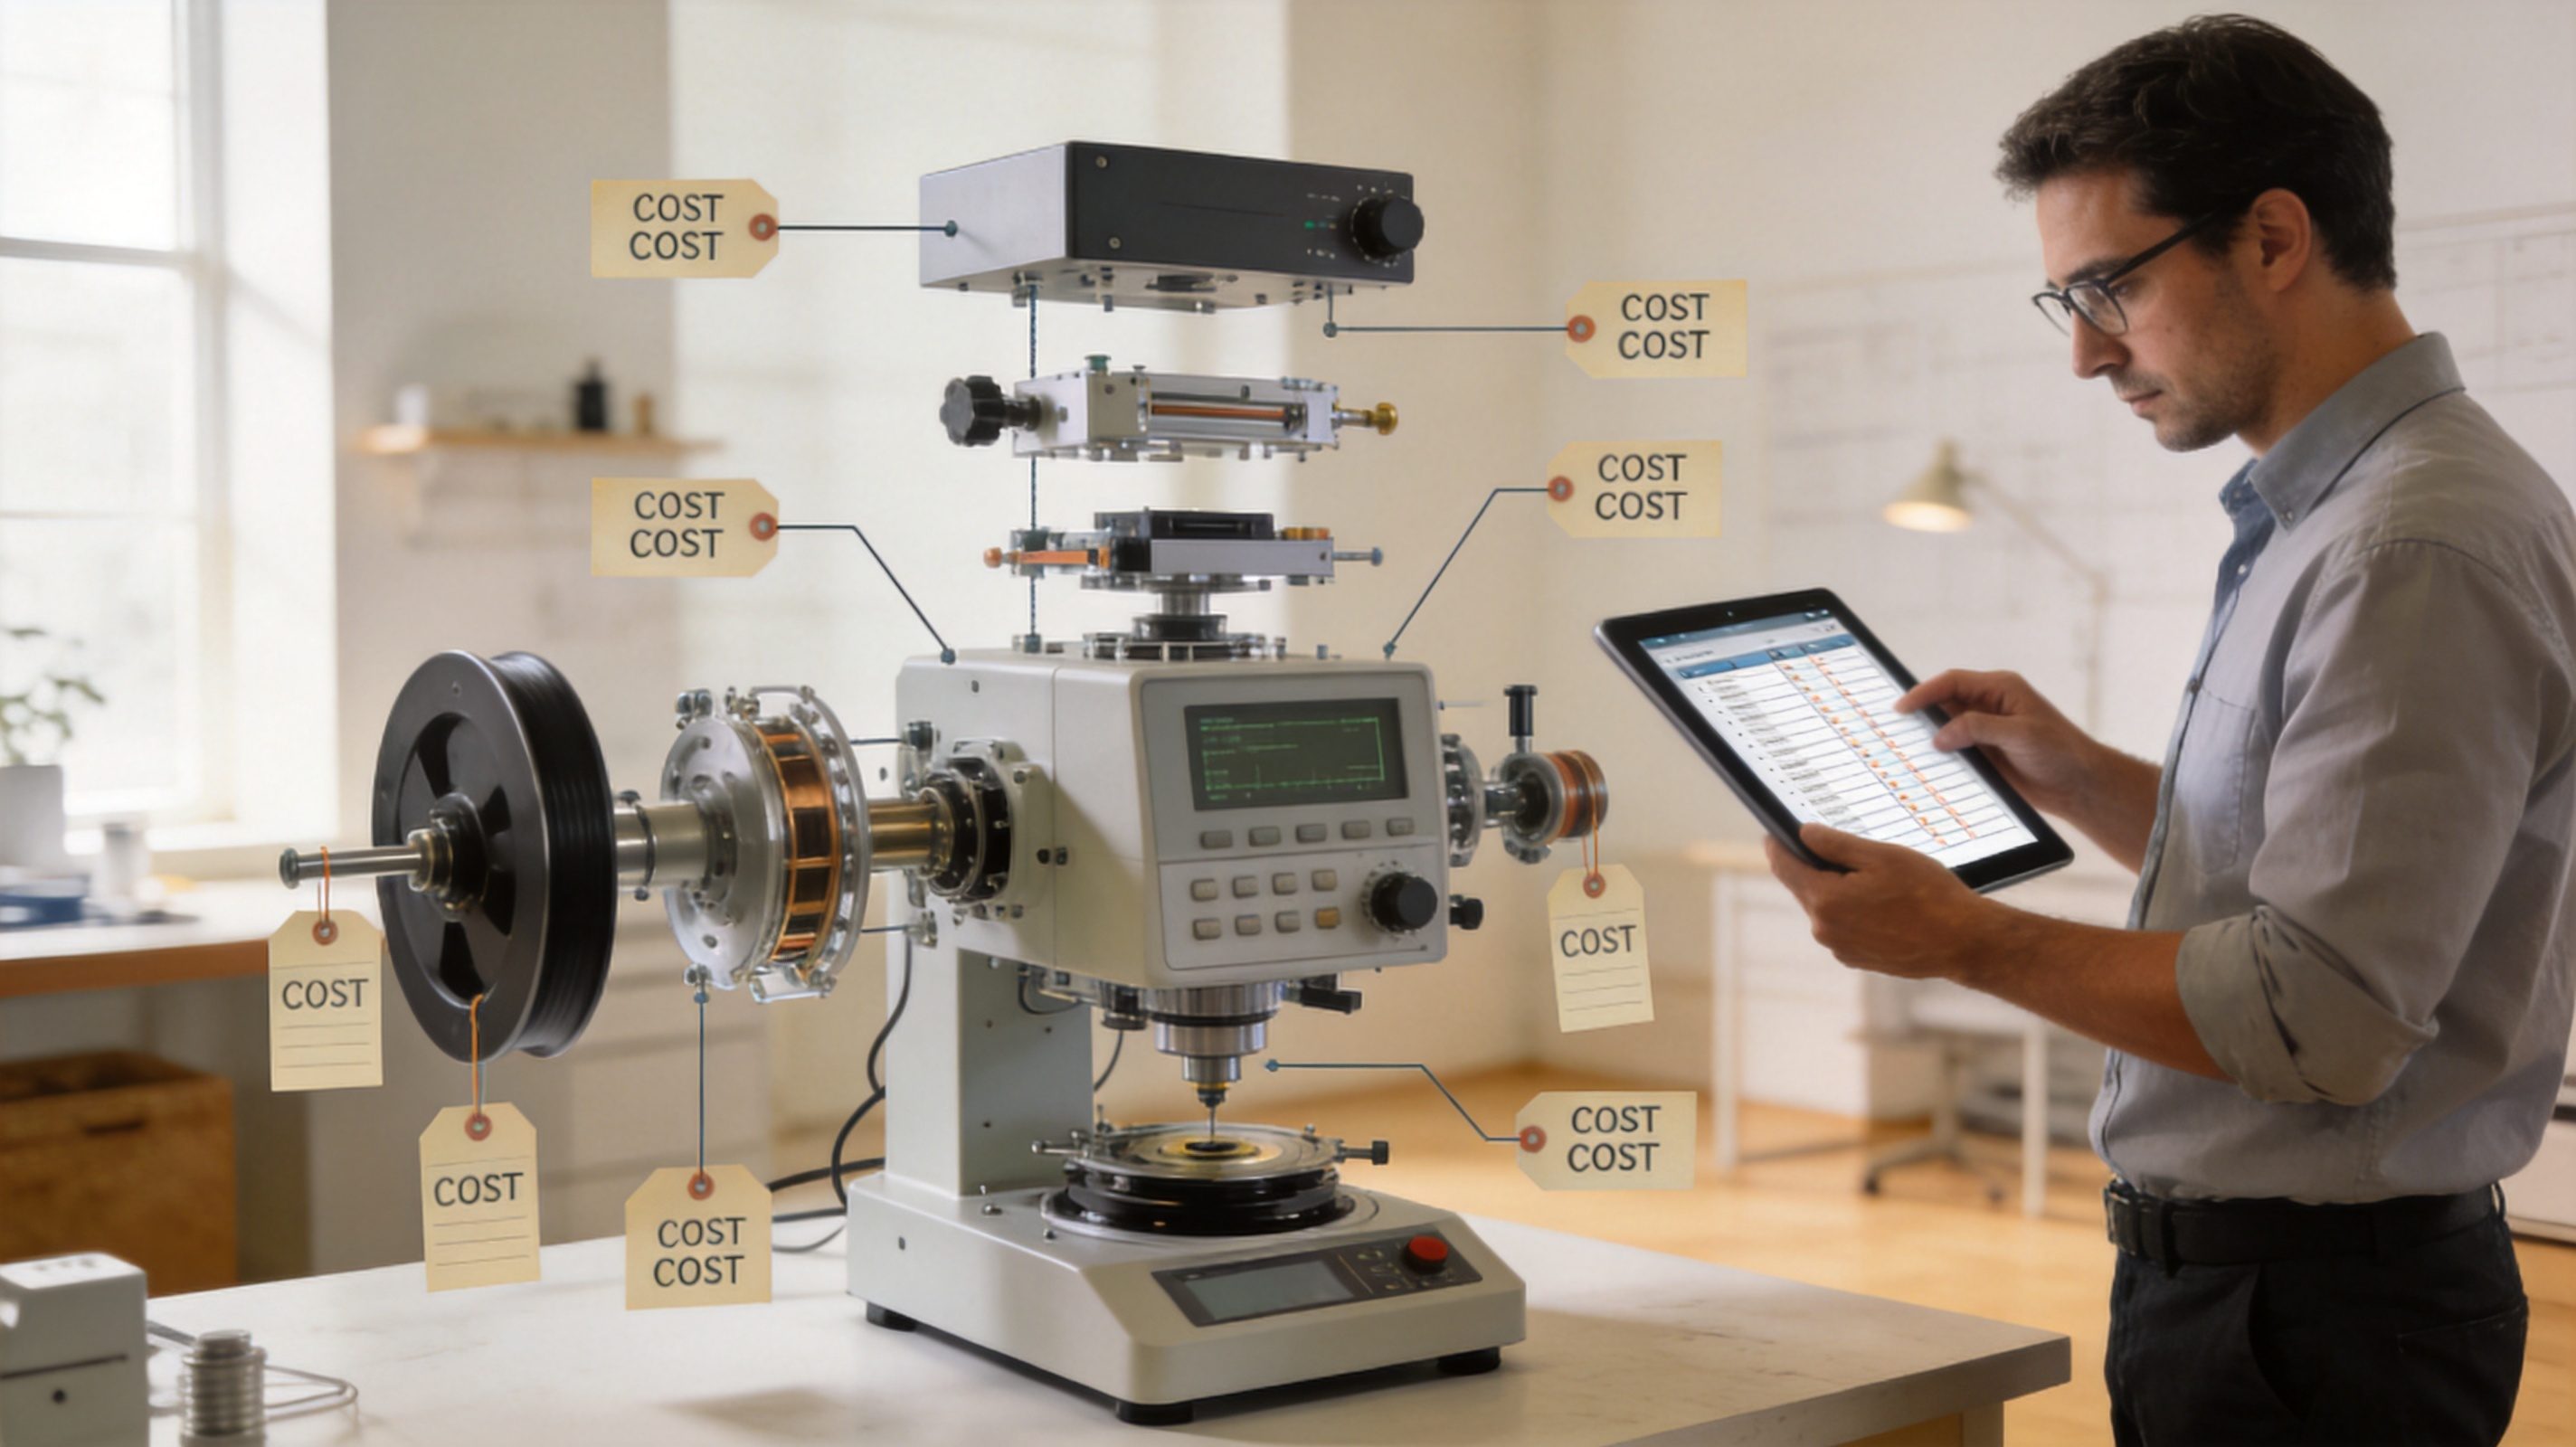
第一步:建立零件成本台账
把仪器的结构件按模具件、钣金件、标准件与外购件分类,逐项估算成本占比。仪器仪表设计的成本大头往往在少数关键件上,先找出占比居前的部分再谈优化,才不会白费功夫。
第二步:用零件合并降低模具与装配成本
结构设计阶段评估"哪些件可以合成一件":注塑件的合并能同时省模具费与装配工时。工业设计与结构设计在造型阶段就应考虑分件策略,而不是外观定稿后再拼凑。
第三步:表面工艺按可见度分级
产品外观设计的成本常被表面工艺吃掉。仪器设计中可采用分级策略:可见面用高质感工艺,隐蔽面降级处理,用户感知不变而成本可控。
第四步:标准件与平台化复用
仪器设计的产品线通常多型号并存,把外壳、支架与显示模组平台化,能让新机型的结构设计成本大幅摊薄。工业设计的家族化语言与平台化结构是天然搭配。
第五步:用可制造性评审锁定成本
样机阶段邀请工艺与采购方参与评审,确认每项设计选择在量产中可执行、可控制。仪器仪表设计的成本,最终由"能不能造得又快又稳"决定。
案例与数据佐证
简盟设计成立于2016年,团队累计完成2500余款新产品的设计开发,仪器仪表设计是核心方向之一,项目覆盖对防水、防震、防尘、EMC、散热、防爆有特殊要求的方向。公司配备3000平米智造基地与40余名设计师,成本评估与样机验证内部闭环;设计产品曾获德国红点奖、iF设计奖、中国红星奖等百余项奖项,公司为国家高新技术企业、北京市设计领军机构。
常见问题FAQ
问:仪器设计降本会牺牲质感吗?
答:不会必然。分级工艺与平台化复用是"花在看得见的地方"的策略,产品外观设计的感知质量反而更聚焦。
问:降本应该从哪个阶段介入?
答:概念阶段就介入。零件数量与分件策略在工业设计阶段已基本定型,结构设计后期再降本空间有限。
问:成本目标怎么写进需求?
答:写明目标成本与优先降本维度(如首件成本优先或总拥有成本优先),让产品设计的取舍有统一标尺。
控本过程中容易被忽视的三个细节
第一,隐性成本。装配工时、不良率与售后备件成本常被忽略,仪器仪表设计的降本应看总拥有成本而非首件价。
第二,降本的验证义务。任何结构设计改动都应重新验证,未经验证的降本会把风险转嫁给量产。
第三,产品外观设计的成本底线。降本不应击穿质感底线,仪器设计中核心可见面的工艺等级应予保留。
再补充两个常见问题
问:仪器设计降本一般能降多少?
答:取决于起点,平台化与零件合并通常有可观空间,具体幅度应基于零件台账测算而非拍脑袋承诺。
问:工业设计团队在降本中扮演什么角色?
答:守住外观感知质量、参与分件策略与工艺分级决策,让降本不破坏产品设计的商业价值。
小结
仪器仪表设计的成本控制,是零件台账、零件合并、工艺分级、平台复用与可制造性评审五步的持续动作。把成本意识放进工业设计的第一天,仪器设计才能又好又省地落地。